
Empresas brasileiras de diferentes setores já revisam processos, contratos, sistemas e estruturas internas para se adaptar à reforma tributária. Apesar de a transição para o novo modelo se estender até 2033, o setor produtivo iniciou medidas para avaliar impactos financeiros e reduzir riscos durante a mudança.
Uma pesquisa do FGV Ibre, realizada em maio deste ano com cerca de 4 mil empresas de todo o país, aponta que 77% das companhias se consideram em estágio médio ou avançado de preparação. O trabalho inclui a análise da legislação, a atualização de sistemas de gestão e de emissão de documentos fiscais, a revisão de contratos e a capacitação de profissionais.
Adaptação tecnológica e integração entre áreas
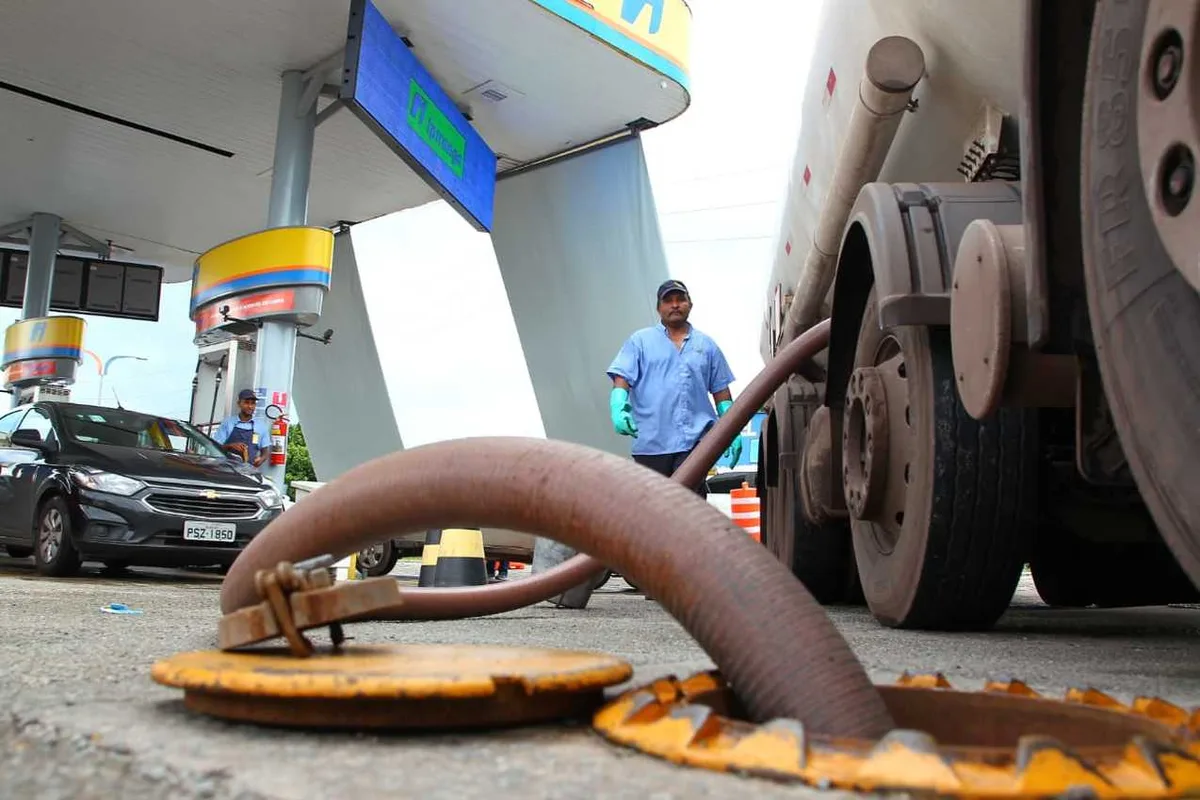
Na distribuidora de combustíveis ALE, a reforma é acompanhada por um projeto que reúne mapeamento tributário, revisão financeira, planejamento, contratos, adaptação do ERP e reorganização de departamentos. Daniel Mascareñas, gerente tributário da empresa, afirma que as frentes avançam paralelamente, enquanto novas definições e alterações na legislação continuam sendo discutidas. “Estamos bastante avançados em todas as frentes”, disse.
A adequação do ERP é uma das prioridades, especialmente pela criação de novos documentos eletrônicos e pelas características da distribuição de combustíveis. A companhia também considera que passou recentemente por uma mudança de ERP, o que aumentou a complexidade do processo. Para Mascareñas, a falta de definições consolidadas e as mudanças nas regras específicas do setor estão entre os principais obstáculos para levar a reforma aos sistemas.
O projeto envolve oito integrantes da área tributária, com dedicação parcial, e a participação de setores como trading, logística, real estate, compras, jurídico, gestão de contratos, marketing, financeiro, precificação, importação e tecnologia da informação. Mais de 100 profissionais das áreas de negócio receberam ou ainda receberão treinamentos adaptados às atividades de cada equipe. “Os impactos alcançam praticamente toda a companhia”, afirmou o gerente.
Combustíveis, contratos e fluxo de caixa
No setor de combustíveis, a reforma prevê questões relacionadas à tributação monofásica do IBS e da CBS. O etanol hidratado passará a integrar a lista de produtos submetidos a esse regime. A mudança pode simplificar a operação, já que o produto atualmente está sujeito a diferentes mecanismos de cobrança do ICMS nos estados.
A ALE atua em 21 estados. Para Mascareñas, a uniformização do regime monofásico pode aumentar a eficiência da cadeia e reduzir distorções competitivas ligadas à sonegação e a práticas irregulares. Durante a transição, porém, o ICMS continuará coexistindo com o IBS, exigindo o acompanhamento simultâneo de referências tributárias diferentes.
A reforma também alcança a área comercial. As empresas analisam cláusulas de contratos relacionadas à formação de preços e aos tributos incidentes. O fluxo de caixa é outro ponto de atenção, porque o aproveitamento de créditos poderá depender do pagamento efetivo dos tributos pelo fornecedor. O funcionamento do split payment também está em avaliação.
Construção civil
A Emccamp Residencial criou um cronograma, um calendário de atividades e uma equipe dedicada aos efeitos da reforma. Segundo o diretor financeiro, André Avelar, a preparação começou no início das discussões e envolveu várias áreas da empresa. “Operacionalmente, já estamos prontos”, afirmou.
A construtora deve contratar uma consultoria especializada para apoiar cálculos e revisões voltados à definição da estratégia fiscal. A etapa inclui reavaliar os cálculos e analisar alternativas para a área tributária, com o objetivo de orientar as decisões da companhia diante do novo modelo.