
O conjunto de medidas adotado pelo governo de Luiz Inácio Lula da Silva para estimular a economia no ano de tentativa de reeleição teve impacto menor que o potencial estimado por economistas. As iniciativas de aumento de renda e expansão do crédito poderiam movimentar mais de R$ 200 bilhões, o equivalente a cerca de 1,5% do Produto Interno Bruto (PIB). O efeito efetivo, porém, é calculado entre R$ 90 bilhões e R$ 130 bilhões.
A avaliação de analistas é que o pacote ajudou a evitar uma desaceleração mais intensa, mas não foi suficiente para provocar uma nova aceleração da atividade durante o período eleitoral. O endividamento elevado das famílias e a cautela dos bancos na concessão de crédito limitaram a transmissão dos estímulos para o consumo.
Entre as iniciativas, o governo isentou do Imposto de Renda trabalhadores com salários de até R$ 5 mil, medida considerada de efeito mais direto sobre a atividade por deixar mais recursos nas mãos de quem consome. Também criou linhas especiais de financiamento e lançou o Desenrola, programa de renegociação de dívidas.
Juros altos reduzem efeito dos estímulos
Antes da divulgação, pelo Instituto Brasileiro de Geografia e Estatística (IBGE), de uma queda de 0,4% no consumo das famílias no segundo trimestre, economistas já revisavam para baixo as projeções de crescimento e avaliavam o risco de recessão técnica. A leitura é que a política monetária restritiva passou a se sobrepor à política fiscal expansionista.
Sergio Vale, economista-chefe da MB Associados, afirmou que as taxas reais de juros estão nas maiores em 20 anos e que o resultado pode ser uma desaceleração mais forte no ano que vem. Leonardo Mendes, consultor financeiro da Manchester Investimentos, calculou que as medidas devem responder por cerca de 1 ponto porcentual do crescimento do PIB neste ano, abaixo do potencial de 1,4 ponto porcentual.
Segundo Mendes, parte relevante dos estímulos foi usada para o pagamento de dívidas, em vez de gerar consumo adicional. Ítalo Franca, especialista em contas públicas do Santander, estimou em R$ 220 bilhões, ou 1,5% do PIB, o potencial das medidas. Para ele, os programas funcionam mais como amortecedores da perda de ritmo do que como instrumentos capazes de provocar uma reaceleração significativa.
O economista também avaliou que uma execução menor das linhas de crédito pode reduzir o impulso sobre a demanda e, marginalmente, as pressões sobre a inflação. A política monetária, no entanto, considera outras variáveis, como mercado de trabalho, câmbio, preços de commodities, condições financeiras e política fiscal.
Crédito para veículos tem baixa adesão
A linha destinada à troca de carros por taxistas e motoristas de aplicativo previa R$ 30 bilhões em crédito, mas apenas 13% desse valor se converteram em vendas de veículos. O programa tem encerramento previsto para o próximo dia 15.
Entre os obstáculos estão a dificuldade de integração entre os bancos que financiam automóveis e o Banco Nacional de Desenvolvimento Econômico e Social (BNDES), além da falta de sistemas e processos preparados para a nova linha. As instituições também demonstraram cautela diante do risco de emprestar a pessoas com renda variável e pontuações de risco de inadimplência abaixo dos critérios exigidos.
A cobertura de 80% do risco por um fundo garantidor não foi suficiente para destravar as operações. O governo acrescentou R$ 1 bilhão ao fundo, elevando o aporte total para R$ 3 bilhões. Também aumentou de R$ 150 mil para R$ 200 mil o preço máximo dos veículos atendidos e ampliou o prazo de financiamento de 72 para 84 meses.
A Federação Brasileira de Bancos (Febraban) informou que os fundos garantidores reduzem parte do risco e ajudam a ampliar o acesso ao crédito. Ressaltou, porém, que cada financiamento depende das políticas da instituição, da capacidade de pagamento, do endividamento, do histórico de crédito e da estabilidade da renda do cliente.
Enilson Sales, presidente da Associação Nacional das Empresas Financeiras das Montadoras (Anef), disse que as instituições não tinham processos prontos para operar rapidamente a linha. Ele também defendeu que programas de apoio à indústria automotiva sejam planejados com objetivos de longo prazo.
Habitação acompanha metas previstas
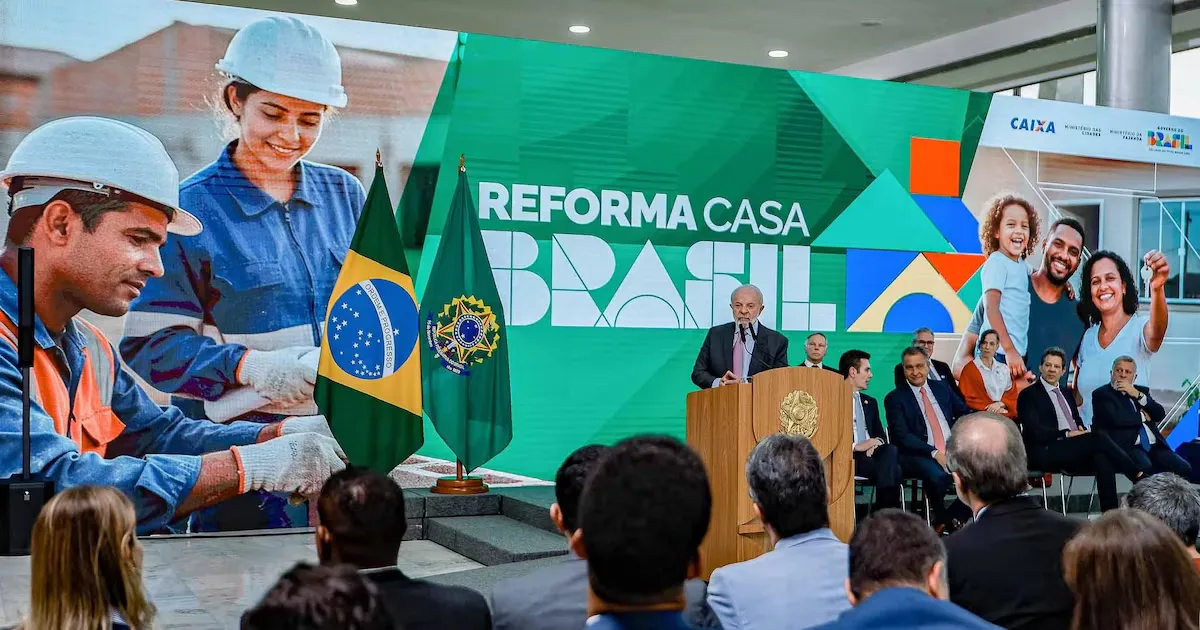
O setor imobiliário apresentou resultados mais próximos do planejado. A Caixa informou ter realizado 29,4 mil contratações, somando R$ 1,03 bilhão, em financiamentos para reforma e melhoria de moradias.
No Minha Casa, Minha Vida, foram feitas 290 mil contratações, com R$ 55,8 bilhões em financiamento habitacional. Desse total, 134,1 mil contratos, equivalentes a R$ 31,7 bilhões, estão concentrados na faixa 3 e na nova faixa 4, criada para atender à classe média.
A Caixa afirmou que as contratações seguem dentro do ritmo projetado e que o crescimento da carteira está alinhado à estratégia e à política de riscos da instituição. O Ministério das Cidades informou que o Reforma Casa Brasil executou R$ 4,06 bilhões do orçamento e contratou 155,1 mil operações de financiamento desde sua criação, em 2025.
Para garantir a totalidade das contratações, foi realizado um aporte de R$ 750 milhões ao Fundo Garantidor de Habitação Popular (FGHab). O ministério também informou que a execução orçamentária e as metas do Minha Casa, Minha Vida, financiado com recursos do FGTS e do Fundo Social do pré-sal, estão dentro do planejado.
Economistas ponderam, contudo, que as novas linhas habitacionais não podem ser consideradas integralmente como estímulo adicional à economia. Em alguns casos, elas apenas substituem fontes de financiamento que seriam utilizadas mesmo sem o incentivo.